
Betere ramingen dankzij empirisch gevalideerde voorspellingen
Verbeter ramingen van projectkosten, investeringswaarde en financieel risico met contextafhankelijke risicoverdelingen.
Onze methode maakt automatisch de meest relevante historische situaties en belangrijkste voorspellende factoren inzichtelijk. De voorspelkwaliteit is getoetst met strikte out-of-sample validatie.
Toepassingen: infrastructuur, gebiedsontwikkeling, energie- en vastgoedontwikkeling, publieke investeringen en macro-financiële risico’s.
Een onafhankelijk, empirisch onderbouwd perspectief.



Empirisch gevalideerde voorspellingen in drie domeinen
Dijkversterkingen
50%
beter dan raming van projectteam
Lagere voorspelfout in vroege P50/P80 kostenramingen; Out-of-sample gevalideerd.
Grondprijzen
35%
lagere schattingsfout neerwaarts risico
Out-of-sample gevalideerd op een holdout-set van 20 jaar op 3-5 jaars horizon
Rente
68%
lagere schattingsfout neerwaarts risico
Gevalideerd in backtests sinds 1950, met behoud van coverage.
Wij meten de voorspel-nauwkeurigheid op data die niet is gebruikt bij het ontwikkelen van het model.
Vroege ramingen en risicobeoordelingen missen vaak context
Veel vroege ramingen en risicobeoordelingen leunen zwaar op interne aannames, statische benchmarks of beperkte historische vergelijking. Dat maakt het moeilijker om neerwaarts risico helder in beeld te krijgen. Vooral wanneer de projectcontext en macro-economische omstandigheden ertoe doen.
Lees de vijf best practices voor betrouwbare vroege ramingen
Enkele domeinen waar onze tooling waardevol is
Infrastructuur
Verbeter ramingen van kosten, investeringswaarde en risico voor infrastructuurprojecten waarbij schattingsfouten kostbaar zijn.
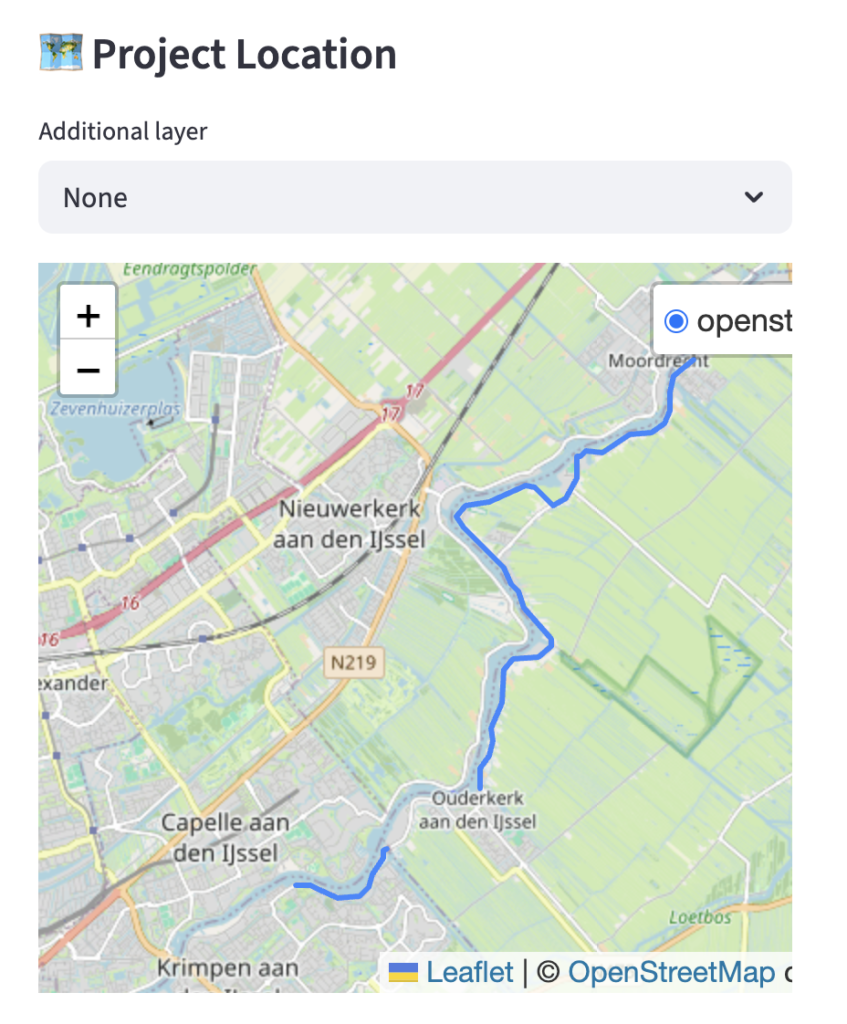
Kostenraming voor dijkversterking
Lees hoe wij RCF-AI, oftewel AI-gebaseerde Reference Class Forecasting, toepassen op dijkversterkingsprojecten om beter onderbouwde en contextafhankelijke kostenramingen te verkrijgen.
Gemeenten en vastgoedontwikkelaars
Verbeter ramingen van de toekomstige waarde en financiële risico’s van grondexploitaties en vastgoedprojecten met onderbouwde scenarioanalyses.
Grondexploitatierisico
Ontdek hoe een gemeente met contextafhankelijke scenarioanalyses haar risico-onderbouwing verbetert ten behoeve van de BBV-verantwoording .

Projectrisico
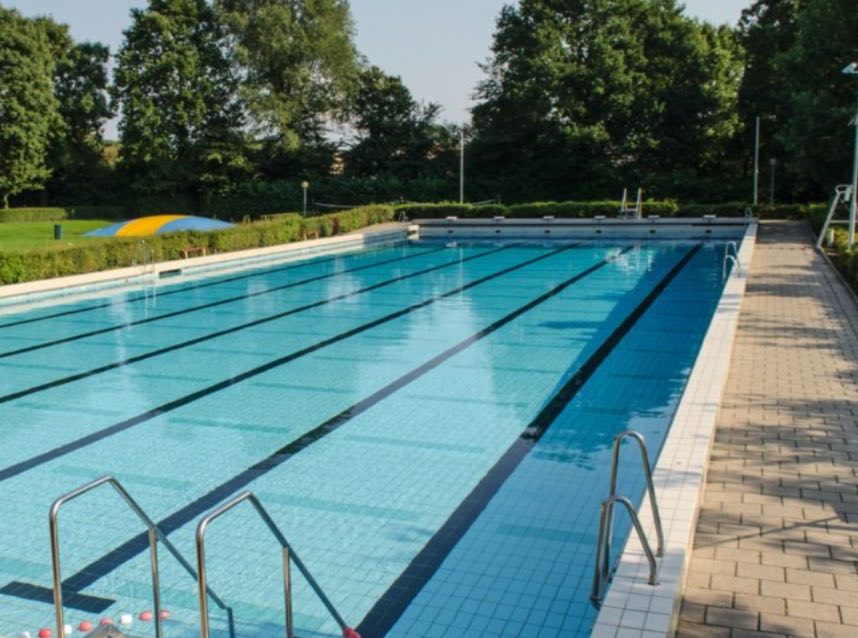
Ontdek hoe een gemeente investerings- en exploitatierisico’s van publieke voorzieningen zoals een openluchtzwembad of een kunstmuseum, beter kan inschatten.
Financiële instellingen
Verbeter rente- en inflatiemodellen met contextafhankelijke risicoprofielen die rekening houden met veranderende macro-economische omstandigheden.

Modelvalidatie
Vier artikelen over renterisico-modellen:
- Solvency II: definieert kapitaalvereisten voor de verzekeringssector in de EU
- Wtp: gerelateerd aan pensioenfonds regelgeving in Nederland
- BASE methode: statistisch model
- REGIME-BASED methode: context-afhankelijk model
- Vergelijking van de voorspelprestaties
Renterisico in een leningportefeuille
Lees hoe de ‘Value at Risk’-methode wordt toegepast om een risico-inschatting te verkrijgen voor een grote leningportefeuille.

Producten, tools en beslissingsondersteuning
Verken onze producten en diensten voor contextafhankelijke risicobeoordeling, inclusief AI/ML-gedreven Reference Class Forecasting, risicotools en beslissingsondersteuning gebaseerd op transparante validatie en waargenomen prestaties.
Onze aanpak
AI/ML-gedreven Reference Class Forecasting
Onze modellen combineren referentieklasse bewijs, geavanceerde machine learning algoritmen en project-, locatie- en macro-economische context om de belangrijkste drivers van risico en waarde inzichtelijk te maken. Wij creëren hiermee een gevalideerde, moderne variant van Reference Class Forecasting.
Wij noemen deze methode Predictive Reference Class Retrieval (Predictive RCR). Deze methode maakt het mogelijk om dynamische en contextspecifieke referentieklassen samen te stellen die bestaan uit de historische observaties welke het meest informatief zijn voor het gezochte doel.
Hierdoor kan de relevante historische onderbouwing volledig afhangen van de context: of het nu gaat om vergelijkbare infrastructuurprojecten, locaties, historische economische regimes of andere gegevens. We maken daarbij zichtbaar welke referentieobservaties en contextuele factoren de voorspelling bepalen, terwijl grondige out-of-sample validatie toetst of deze relaties ook standhouden buiten de data waarop de modellen zijn ontwikkeld.
- Context-specifiek referentieklasse-bewijs
- AI/ML-ondersteunde voorspellingen
- Strikte out-of-sample validatie
- Explainable AI en zichtbare drivers
- Voorspellingen en risicobeoordelingen gebaseerd op geobserveerde uitkomsten
Van aannames naar onderbouwde risicobesluiten
Dit helpt organisaties verder te gaan dan subjectieve aannames en meer transparante, meer robuuste en beter onderbouwde risicobeoordelingen te produceren die de project- en macro-economische context weerspiegelen.
Wij publiceren modeldocumentatie en validatiemateriaal om aannames, beperkingen en waargenomen prestaties te verduidelijken.
Transparenter
Zie welke vergelijkbare gevallen, macro-omstandigheden en drivers de risico-uitkomst bepalen.
Mogelijk gemaakt door explainable AI en referentieklasse-bewijs.
Robuuster
Baseer schattingen en risicobeoordelingen op kwantitatieve modellering en out-of-sample validatie.
Ontworpen om verder te gaan dan in-sample fit.
Beter onderbouwd
Ondersteun beslissingen met explainable outputs, gedocumenteerde aannames en waargenomen prestaties.
Ontworpen voor governance, toetsing en kritische beoordeling.
Out-of-sample validatie
Explainable AI
Waargenomen prestaties
Transparante documentatie
Founders
Inzichten

Reference Class Forecasting
Leer over voorspellen met behulp van referentieklassen en haar rol bij het voorspellen van verwachting en risico. Ontdek hoe het risico-inschattingen verbetert en het projectsucces vergroot.
Risicoaversie
Ontdek de psychologie van risico en verlies-aversie in het besluitvormingsproces. Onderzoek hoe mensen onzekerheid en negatieve gevolgen vermijden.

Betrouwbare AI: waarom voorspelkracht alleen niet genoeg is
Lees waarom betrouwbare AI essentieel is voor beslissingsondersteuning en hoe validatie, transparantie en reproduceerbaarheid daaraan bijdragen.
Renterisico
In dit artikel gaan we in op de belangrijkste factoren die een rol spelen wanneer we herfinancieringsrisico’s willen berekenen.


Grondprijsrisico in historische context
We analyseren residuele grondprijzen in Nederland en gebruiken een regime-gebaseerd model om het risico te voorspellen.